商超渠道清洁用品需求变化趋势与选品结构调整建议
商超渠道清洁用品:需求拐点已至,选品逻辑必须重构
过去三年,商超货架上的清洁用品经历了肉眼可见的“静默革命”。如果还抱着“拖把+洗洁精+84消毒液”老三样打天下,采购经理们很快会发现,坪效下滑的速度远超预期。上海尚磊安贸易有限公司在服务华东区数百家连锁商超的过程中,捕捉到一组关键数据:2024年Q4,功能性细分清洁单品(如电解水除菌喷雾、可降解材质刷具)的动销率同比提升37%,而传统大包装粉剂清洁剂则下降了12%。消费端的决策逻辑,正在从“去污力强”向“安全、细分、场景化”急速切换。
这不是简单的品类增减,而是整个日用百货供应链对“家庭清洁”定义的重写。商超渠道的选品负责人需要直面一个核心矛盾:货架有限,但用户需求碎片化到令人焦虑。是继续押注大而全的标品,还是转向小而美的精准打击?答案藏在数据里——2025年一季度,家居用品中带有“母婴安全”“宠物友好”标签的清洁工具,在社区型超市的复购率是普通产品的2.3倍。
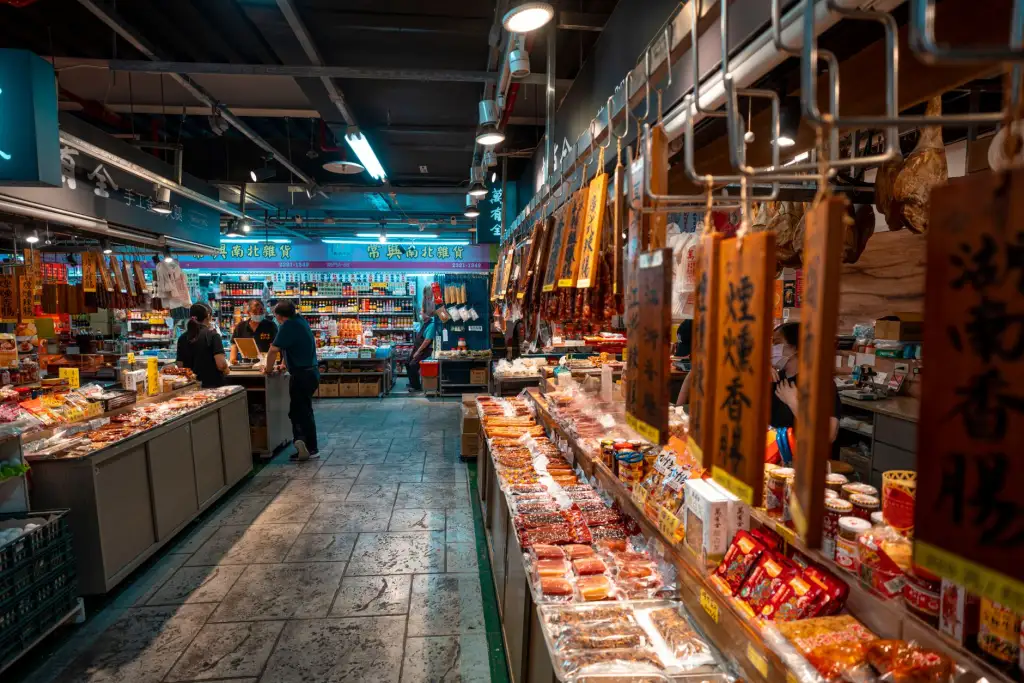
行业现状:从“一物多用”到“专物专用”的撕裂
行业现状的残酷之处在于,清洁用品的消费频次并未显著提升,但决策链路变长了。消费者在货架前停留的时间从8秒延长到20秒,他们在对比成分表、材质认证和适用表面。传统塑料制品厂商引以为傲的“结实耐用”,如今被年轻主妇解读为“笨重且难收纳”。更值得警惕的是,塑料制品的环保争议正在倒逼材料升级——再生料占比低于30%的收纳清洁系列,在精品超市渠道的进场门槛已被抬高到“一票否决”。
商超采购的痛点已经从“找低价货源”演变为“找能讲清故事的供应链”。比如,一款看似普通的刮水器,如果采用ABS抗菌材质并适配磁吸挂墙系统,其溢价空间能达到普通款式的170%。但这要求贸易公司不仅提供产品,还得输出陈列方案和卖点话术,单纯搬箱子的贸易商正在被清退。
选型指南:重构SKU的四个硬性指标
基于对华东、华南区域50家商超的动销数据复盘,我们建议选品调整遵循以下逻辑框架:
- 材质叙事化:优先选择TPE/硅胶包覆或食品级PP材质的清洁工具,规避PVC异味风险,并准备可追溯的检测报告。
- 功能场景颗粒度:将“厨房清洁”拆解为“重油污”“台面菌落”“玻璃水垢”三个独立SKU,而非一个万能喷雾。
- 色彩与收纳联动:莫兰迪色系或透明磨砂质感的塑料制品,在终端陈列中能提升23%的试触率。
- 耗材化设计:引进可替换刷头、补充装浓缩液,锁定长期复购,而非一锤子买卖。
这套指标的核心是:把日用百货的“快消属性”与家居用品的“耐用品质感”强行融合。以我们代理的一款分区拖把为例,它通过更换不同颜色纤维布来区分卧室和卫生间用途,看似是营销噱头,实则解决了交叉感染的深层焦虑——该单品在永辉体系内单店月销稳定在300+支。
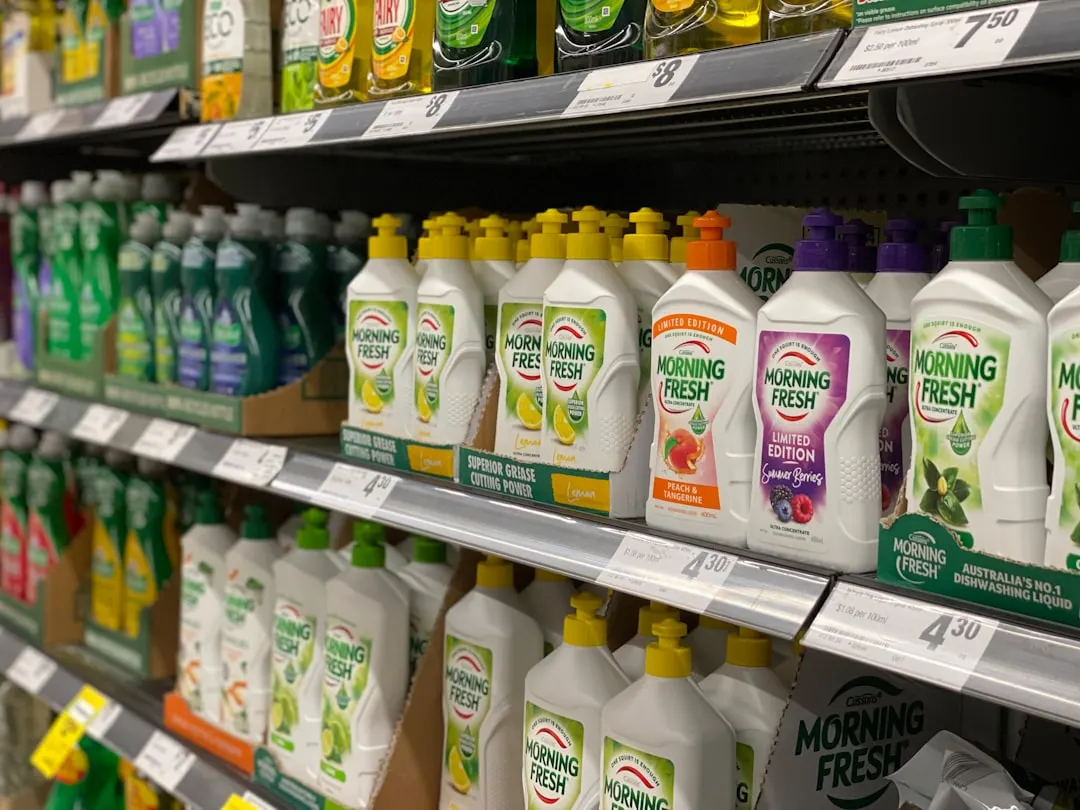
应用前景:未来三年的结构性机会窗口
商超渠道不会消失,但会进化为“体验式补给站”。清洁用品的增量空间不在传统大卖场,而在仓储会员店和社区生鲜超市的交叉地带。前者需要大规格、极致性价比的塑料制品(如5L装浓缩液+专用分装瓶),后者则青睐小包装、高颜值、即拿即用的“即时清洁解决方案”。
值得关注的是,智能感应皂液器、紫外线消毒收纳盒等电子化清洁单品,正在以每年15%的速度侵蚀传统手动工具份额。但这类产品返修率高,对贸易商的售后能力提出严苛挑战。上海尚磊安贸易有限公司建议商超伙伴采取“30%创新引流款+50%利润主推款+20%基础走量款”的配比,并预留10%的弹性迭代空间。清洁用品的下半场,比的是对生活方式的洞察颗粒度,而不是仓库里的库存吨位。谁先完成从“搬运工”到“场景方案商”的身份切换,谁就能在下个旺季到来前,卡住货架C位。